Comprendre les bases de la gestion financière personnelle
Chaque jour, les décisions que nous prenons concernant notre argent façonnent notre qualité de vie présente et future. Alors qu’une étude récente indiquait un taux d’épargne élevé pour de nombreux ménages, une part significative de la population perçoit pourtant une dégradation de son niveau de vie. Ce paradoxe souligne l’importance cruciale de bien comprendre les bases de la gestion financière personnelle.
La gestion financière individuelle ne relève pas d’une compétence innée. Elle représente un ensemble de pratiques qui gouvernent l’équilibre entre vos revenus, vos dépenses et votre épargne au quotidien. Maîtriser ces principes fondamentaux permet non seulement d’éviter les embûches de l’endettement, mais également de bâtir un patrimoine solide et de réaliser des projets de vie durables.
Cet article vous guidera à travers les étapes essentielles pour prendre le contrôle de vos finances. Vous découvrirez comment structurer votre budget, constituer une épargne résiliente, gérer vos dettes avec discernement et même faire vos premiers pas dans le monde de l’investissement, le tout pour une tranquillité d’esprit accrue face aux aléas de la vie.
Comprendre les bases de la gestion financière personnelle : une approche essentielle
La gestion financière personnelle est le fondement d’une existence économique sereine et équilibrée. Elle englobe l’ensemble des décisions et des actions que vous entreprenez pour gérer votre argent, qu’il s’agisse de vos revenus, de vos dépenses, de votre épargne, de vos investissements ou de votre planification à long terme. Cette discipline vous offre les outils nécessaires pour naviguer avec assurance dans le paysage économique personnel.
Loin d’être une simple affaire de chiffres, une bonne gestion financière vise à aligner vos ressources avec vos aspirations. Elle vous permet de transformer des objectifs abstraits, comme l’achat d’une maison, la préparation de votre retraite ou le financement des études de vos enfants, en plans d’action concrets et réalisables. En adoptant une perspective proactive, vous construisez une résilience financière qui vous protège des imprévus et vous ouvre les portes de nouvelles opportunités.
Cette démarche méthodique vous donne les moyens de prendre des décisions éclairées, de prioriser vos dépenses et d’allouer vos ressources de manière stratégique. Elle réduit le stress lié à l’argent et renforce votre sentiment de sécurité. En définitive, apprendre à comprendre les bases de la gestion financière est un investissement dans votre bien-être global et votre liberté.
Établir un budget : le pilier de votre stabilité économique
Le budget personnel est l’outil central de toute gestion financière réussie. Il agit comme une feuille de route, vous montrant d’où vient votre argent et où il va. Sans un budget clair, il est facile de perdre le contrôle de ses dépenses et de se retrouver dans une situation délicate.
Pour commencer, listez toutes vos sources de revenus mensuels. Ensuite, détaillez l’ensemble de vos dépenses. Séparez-les en deux catégories principales : les dépenses fixes, qui sont régulières et prévisibles (loyer, remboursements de prêts, assurances, abonnements), et les dépenses variables, qui fluctuent d’un mois à l’autre (alimentation, loisirs, transports, shopping).
Une fois cette cartographie établie, comparez vos revenus et vos dépenses. Idéalement, vos revenus doivent être supérieurs à vos dépenses, la différence étant allouée à l’épargne ou à l’investissement. Si vos dépenses excèdent vos revenus, il est alors temps d’identifier les postes où des ajustements sont possibles. Prioriser vos dépenses signifie distinguer ce qui est essentiel de ce qui est discrétionnaire.
Les étapes clés pour construire un budget efficace
- Recenser tous les revenus : Salaires, revenus complémentaires, allocations, etc.
- Identifier les dépenses fixes : Loyer, crédits, assurances, abonnements.
- Estimer les dépenses variables : Alimentation, transport, loisirs, vêtements. Une application ou un tableau peut aider au suivi.
- Analyser et ajuster : Comparez revenus et dépenses, identifiez les postes à réduire si nécessaire.
- Allouer un montant à l’épargne : Considérez l’épargne comme une dépense fixe, à prioriser.
- Revoir régulièrement : Le budget n’est pas figé ; adaptez-le à l’évolution de votre situation.
Construire une épargne de sécurité et préparer l’avenir
L’épargne constitue la pierre angulaire de votre sécurité financière. Elle vous offre un matelas de confort face aux imprévus et représente le carburant de vos projets futurs. Sans une épargne suffisante, le moindre incident (réparation automobile, frais médicaux imprévus, perte d’emploi) peut rapidement déséquilibrer votre budget et vous pousser vers l’endettement.
La première étape consiste à constituer une « épargne d’urgence ». L’objectif est d’accumuler une somme équivalente à trois à six mois de vos dépenses essentielles. Cette réserve vous permettra de faire face aux coups durs sans puiser dans vos investissements ou contracter de nouveaux crédits. Une fois cette épargne de sécurité établie, vous pouvez orienter vos efforts vers d’autres objectifs.
De nombreux types d’épargne existent, chacun adapté à des horizons et des finalités différentes. Que ce soit pour un apport immobilier, le financement des études, ou la préparation de votre retraite, définir clairement vos objectifs vous aidera à choisir les véhicules d’épargne les plus appropriés. L’automatisation des virements vers votre compte d’épargne est une stratégie simple mais redoutablement efficace pour garantir une progression constante.
Différents objectifs d’épargne et leurs caractéristiques
| Objectif d’épargne | Horizon temporel typique | Type de placement recommandé | Avantages principaux |
|---|---|---|---|
| Fonds d’urgence | Immédiat | Livret d’épargne liquide (type Livret A) | Disponibilité rapide, sécurité du capital |
| Projet à court terme (voyage, achat) | Moins de 3 ans | Livret d’épargne, compte à terme | Capital garanti, rendement modéré |
| Projet à moyen terme (apport immobilier) | 3 à 10 ans | Assurance vie (fonds euros), SCPI | Rendement supérieur aux livrets, fiscalité avantageuse |
| Préparation retraite | Plus de 10 ans | Plan d’épargne retraite (PER), assurance vie (unités de compte), PEA | Potentiel de rendement élevé, optimisation fiscale |
Maîtriser l’endettement et optimiser ses crédits
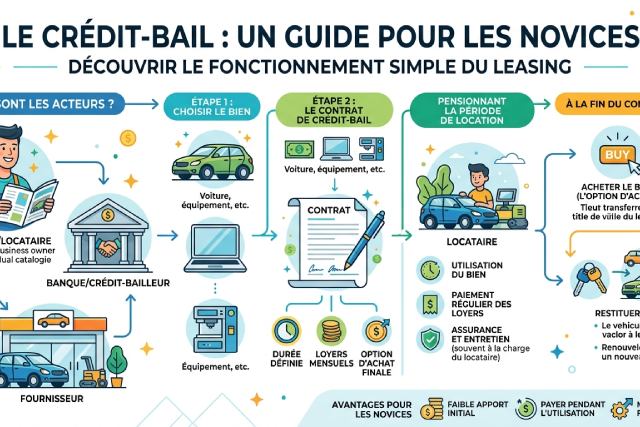
L’endettement fait partie intégrante de la vie économique de nombreux foyers. Il est essentiel de distinguer les « bonnes » dettes, qui contribuent à la création de valeur ou à l’amélioration de votre situation (prêt immobilier pour acquérir un patrimoine, prêt étudiant pour investir dans l’éducation), des « mauvaises » dettes, souvent liées à la consommation et assorties de taux d’intérêt élevés (crédits renouvelables, retards de paiement).
La gestion proactive de vos dettes commence par une compréhension claire de chaque engagement : montant dû, taux d’intérêt, durée restante, mensualités. Prioriser le remboursement des dettes les plus coûteuses, celles avec les taux d’intérêt les plus élevés, peut vous faire économiser des sommes considérables sur le long terme. Des stratégies comme la « boule de neige » (rembourser d’abord les plus petites dettes pour générer un élan psychologique) ou l' »avalanche » (cibler les dettes les plus chères en premier) peuvent être adaptées à votre situation.
Il est également important de toujours lire attentivement les conditions de tout crédit avant de s’engager. Comprendre les frais cachés, les pénalités et les modalités de remboursement est fondamental pour éviter les mauvaises surprises. Une approche méthodique et proactive de la gestion financière personnelle vous permet de reprendre le contrôle de votre situation et d’orienter vos choix vers la réalisation de vos aspirations.
« La liberté financière ne consiste pas à avoir beaucoup d’argent, mais à savoir comment gérer l’argent que l’on a. »
Les premiers pas vers l’investissement éclairé
Une fois votre budget maîtrisé et une épargne d’urgence constituée, vous pouvez envisager de faire fructifier votre argent par l’investissement. L’investissement permet de lutter contre l’érosion monétaire due à l’inflation et de générer un patrimoine sur le long terme. Cependant, il s’accompagne toujours d’un certain niveau de risque qu’il est indispensable de comprendre.
La diversification est un principe clé en investissement. Il s’agit de ne pas mettre tous ses œufs dans le même panier, en répartissant ses placements sur différents types d’actifs (actions, obligations, immobilier, matières premières) et différentes zones géographiques. Cette stratégie permet de minimiser l’impact négatif si un secteur ou un marché spécifique sous-performe.
Pour les débutants, des véhicules comme les ETF (Exchange Traded Funds) ou l’assurance vie en unités de compte peuvent représenter des options intéressantes. Les ETF offrent une diversification instantanée à moindre coût en répliquant la performance d’un indice boursier. L’assurance vie, quant à elle, propose une enveloppe fiscale avantageuse et un large éventail de supports d’investissement, des fonds euros sécurisés aux unités de compte plus dynamiques. L’important est de commencer petit, d’apprendre progressivement et de ne jamais investir de l’argent dont vous pourriez avoir besoin à court terme.
Adopter les bons outils pour une meilleure visibilité financière
À l’ère numérique, de nombreux outils sont à votre disposition pour simplifier et optimiser votre gestion financière personnelle. Qu’il s’agisse de simples feuilles de calcul ou d’applications sophistiquées, ces aides peuvent transformer la façon dont vous suivez et planifiez vos finances. Elles automatisent des tâches, fournissent des rapports détaillés et offrent une vue d’ensemble précieuse de votre situation.
Les applications de budgétisation, par exemple, se connectent souvent à vos comptes bancaires et catégorisent automatiquement vos dépenses, vous faisant gagner un temps considérable. Elles permettent de fixer des objectifs, de suivre vos progrès et de recevoir des alertes en cas de dépassement. Les tableurs, comme Excel ou Google Sheets, offrent une flexibilité totale pour ceux qui préfèrent créer leur propre système personnalisé.
L’utilisation d’outils numériques peut considérablement améliorer votre visibilité financière, vous offrant une vue d’ensemble claire de vos flux d’argent. Cette clarté est essentielle pour prendre des décisions éclairées, identifier les domaines d’amélioration et rester sur la bonne voie pour atteindre vos objectifs financiers.
Choisir l’outil adapté à vos besoins
- Feuilles de calcul (Excel, Google Sheets) : Pour une personnalisation maximale et un contrôle total. Idéal pour les utilisateurs à l’aise avec les chiffres.
- Applications de budgétisation : Pour l’automatisation, la catégorisation des dépenses et des rapports visuels. Parfait pour un suivi quotidien simplifié.
- Logiciels de gestion financière : Offrent des fonctionnalités plus avancées, incluant parfois la planification d’investissements ou la gestion de patrimoine.
- Conseillers financiers : Pour un accompagnement personnalisé et des stratégies complexes, souvent en complément d’outils numériques.
Vos prochaines étapes pour une finance personnelle maîtrisée
Maîtriser ses finances personnelles est un voyage continu, non une destination unique. Les principes abordés – établir un budget, épargner pour la sécurité et les projets, gérer l’endettement et s’initier à l’investissement – constituent les fondations sur lesquelles vous pouvez bâtir une vie financière solide et sereine. Chaque étape franchie vous rapproche de vos objectifs et renforce votre autonomie.
L’essentiel réside dans la régularité et l’adaptation. Votre situation financière évoluera avec le temps, et votre budget, vos objectifs d’épargne et vos stratégies d’investissement devront s’ajuster en conséquence. N’hésitez pas à revoir vos plans périodiquement, à approfondir vos connaissances et à chercher des conseils si nécessaire.
Prendre le contrôle de vos finances vous offre bien plus que la simple gestion de l’argent ; cela vous procure une tranquillité d’esprit inestimable et la liberté de poursuivre vos rêves. Lancez-vous avec confiance, chaque petit pas compte.